

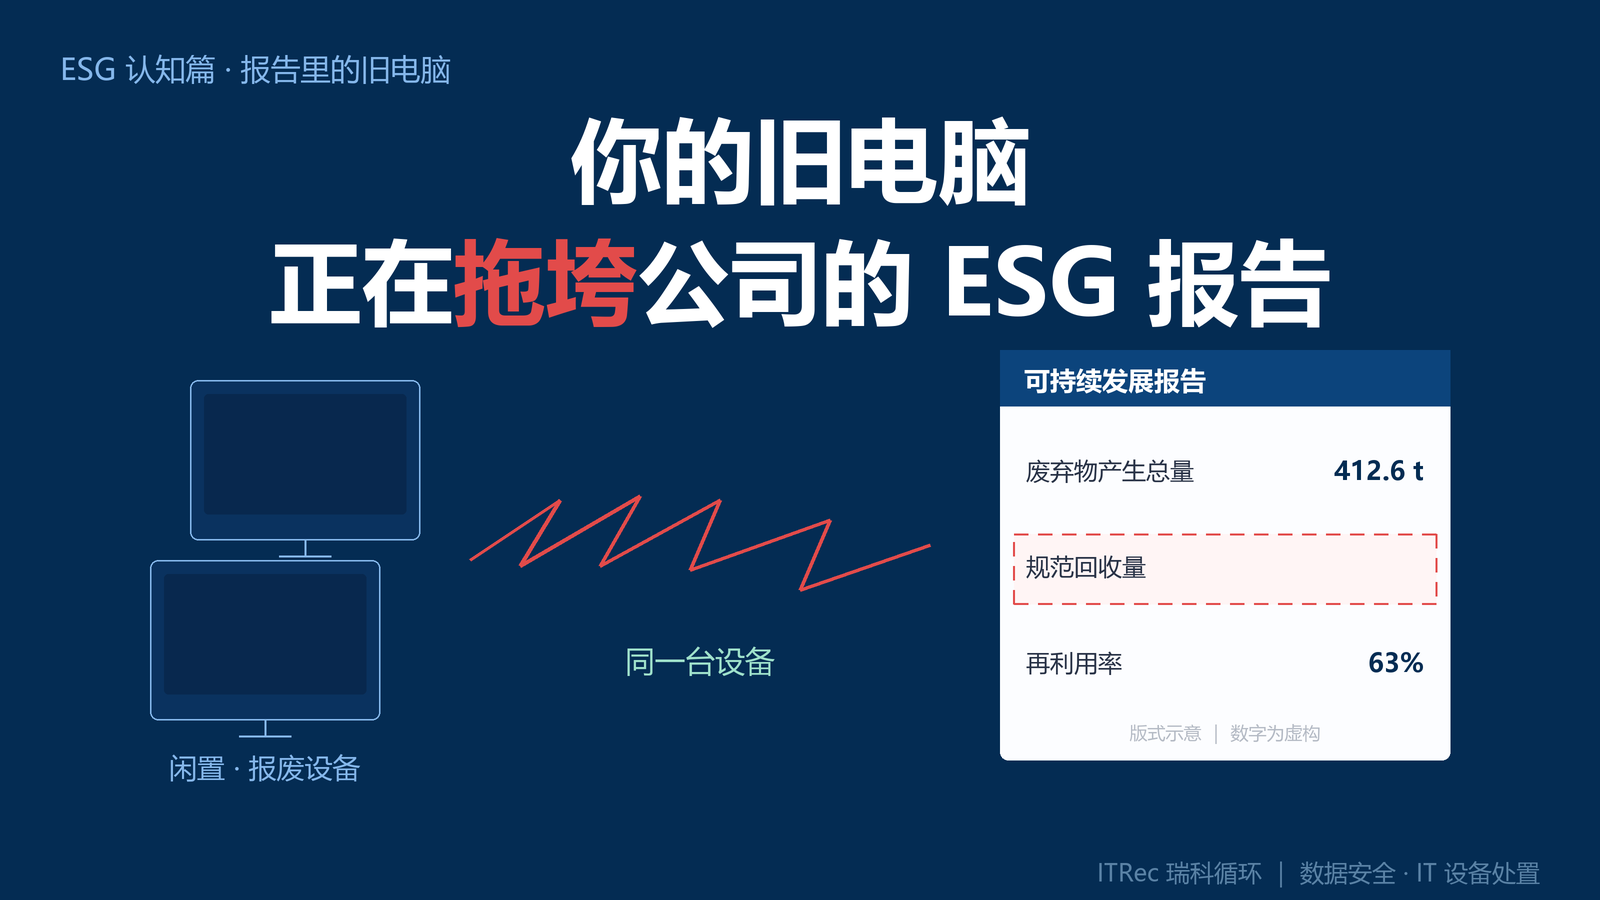
今年 4 月起,一批 A 股公司陆续交出一份"新报告"——2025 年度可持续发展报告,也就是常说的 ESG 报告。到 6 月底,披露的公司已超过 2700 家,接近 A 股的一半。
这份报告少则几十页,多则一百多页,讲碳排放、讲员工权益、讲公司治理,页页都要数字。
但对管设备的人来说,真正的问题是:那堆躺在仓库里、早就没人管的旧电脑,在这份报告里有名有姓,而且越来越躲不开。
2024 年,沪深北交易所发布《上市公司可持续发展报告指引》:上证 180、科创 50、深证 100 成分股,以及 A+H 公司,最晚从 2026 年起(披露 2025 年度报告)强制披露。
名单粗算 400 多家,按家数不到 A 股的十分之一,但都是各行业的龙头和供应链链主。真正的影响是传导出来的:
· 第一层,链主开始向供应商要 ESG 数据。给大企业供货的公司,突然被客户问卷问到"你们的电子废弃物是怎么处理的"——答不上来,影响的是订单。
· 第二层,非强制企业在自愿跟进。不为监管,为的是投标、融资、客户尽调。
而一台淘汰的旧电脑,恰好横跨这份报告的三个部分:
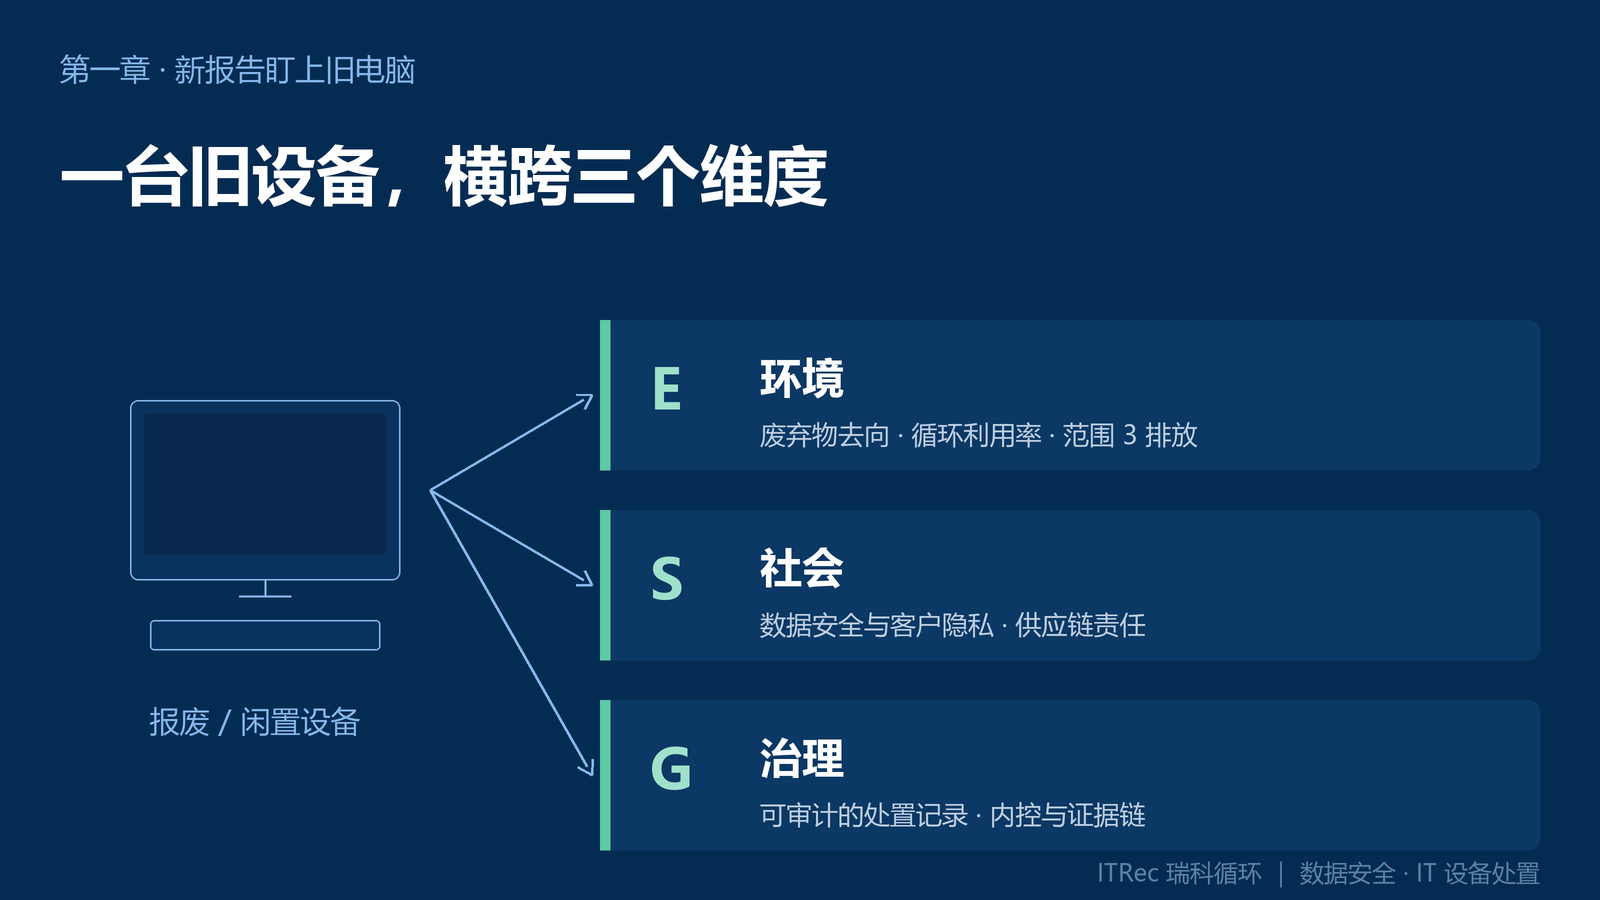
· 环境(E):它进了"废弃物管理"和"循环经济"章节——电子废弃物产生量、规范回收量、设备再利用率,都是要写数字的指标;IT 设备的报废处理,还计入温室气体范围 3 排放。
· 社会(S):它进了"数据安全与客户隐私"章节——数据全生命周期的末端就是销毁,这句话背后隐含的是销毁记录。
· 治理(G):它进了审计视野——ISO 27001:2022 的控制项 7.14 明确要求:设备处置前,敏感数据须清除或覆写,并保留可审计的记录。
一句话:一台旧设备管不好,E、S、G 三个维度同时被扣分。
报告交上去,接下来就是被看。看的人——审计师、鉴证机构、客户尽调团队——通常会问四个问题。
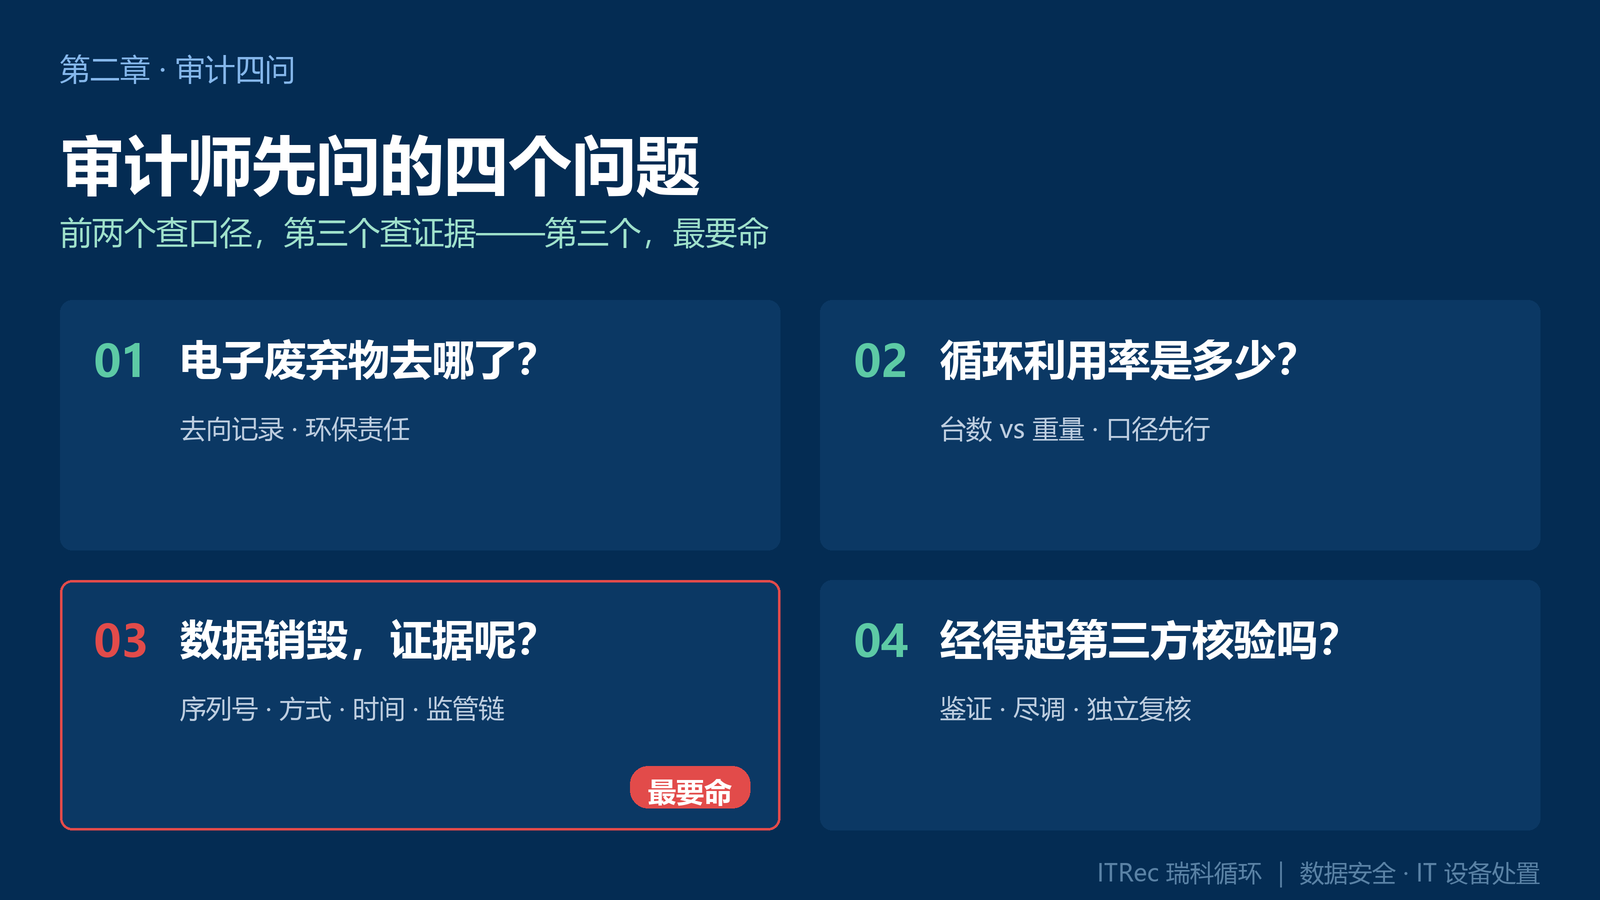
第一问:你的电子废弃物,去哪了?
交给了有资质的处置方,还是楼下收废品的?去向说不清,环保责任就说不清。这不是态度问题,是记录问题。
第二问:设备循环利用率,是多少?
注意口径:按台数算还是按重量算?含不含硬盘等配件?口径不同,数字能差出一倍。这个数字明年要写进报告,还要经得起核对。
第三问,也是最要命的:你说数据销毁了,证据呢?
"我们处理掉了"这句话,在审计师面前不值钱。他要的是序列号、销毁方式、执行时间、监管链——一份能倒查的证明。
前两问答不好,是减分;这一问答不好,是事故。
第四问:这些记录,经得起第三方核验吗?
这里说句实话:目前监管对报告鉴证还是"鼓励",没有强制。但财政部今年 1 月已经发布了可持续信息鉴证的基本准则,鉴证正在走向常态;客户尽调和供应链问卷,则早就已经在问了。
四个问题,其实指向同一件事:一套可核验的处置记录。
翻开一份可持续发展报告的"废弃物管理"章节,你会看到一张表:产生总量、规范回收量、再利用率。其中有一格——规范回收量——在很多公司是空的,或者写着"约"。
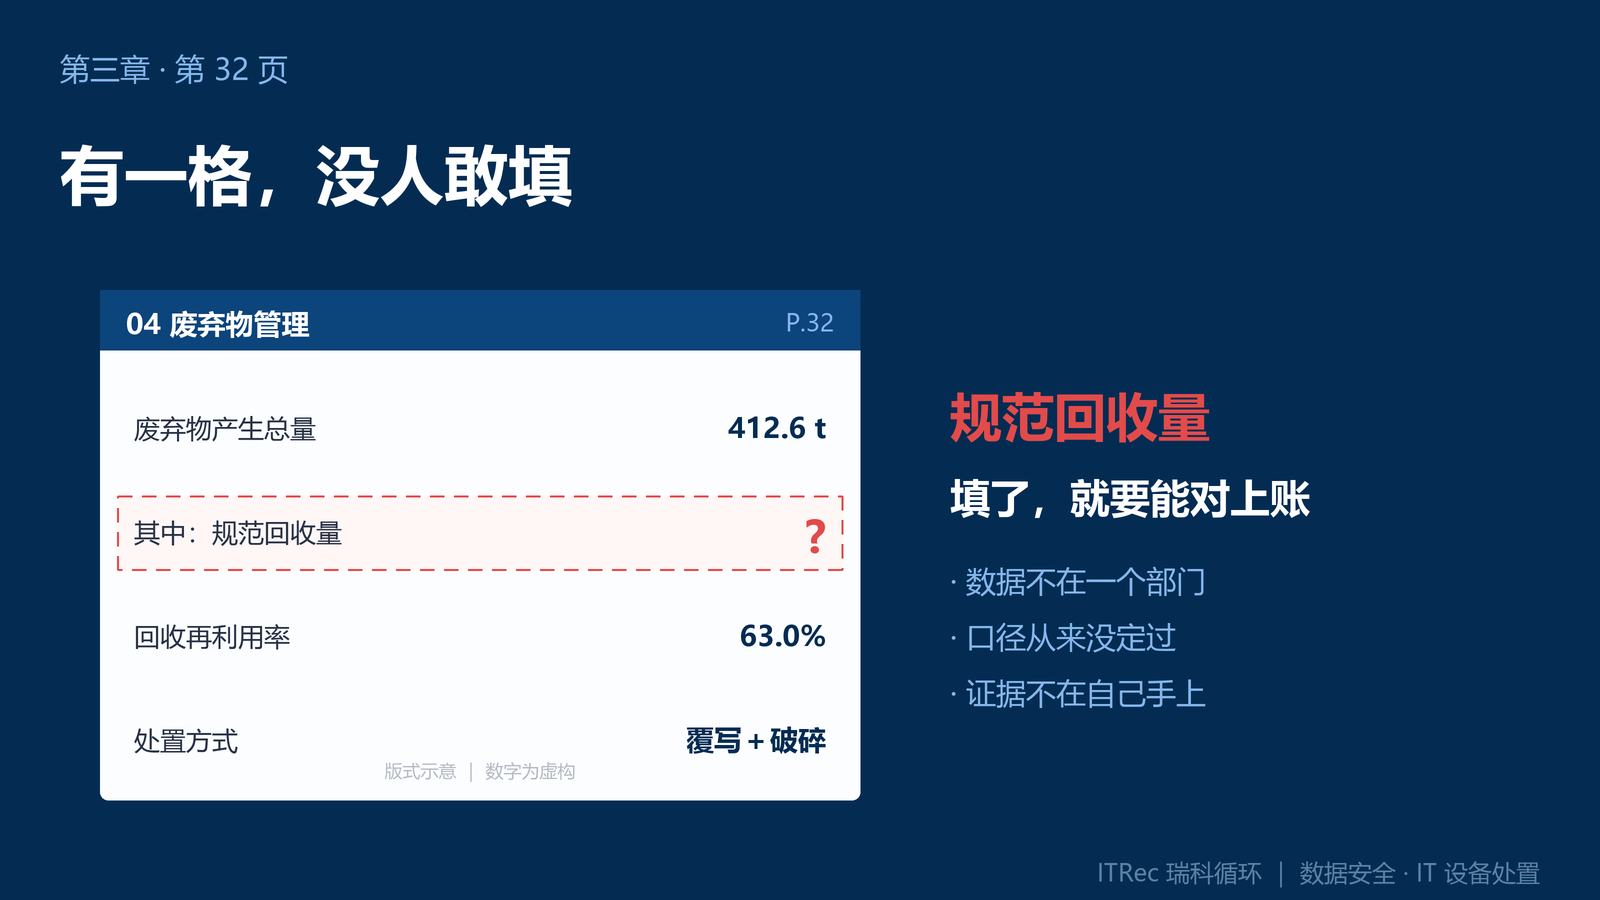
不是忘了填,是没人敢填。因为这一格填了数字,就要能对上账:分子是"规范回收量",分母是"产生总量",中间每一项都要有单据支撑。
为什么对不上?通常是三个原因:
1. 数据不在一个部门。 IT 部门有设备清单,行政有报废单,财务只认残值——三份记录互相对不起 来。
2. 口径从来没定过。 按台数还是按重量?含不含硬盘?没人拍板,口径一换,数字差一倍。
3. 证据不在自己手上。 处置方给的是一张手写收条:没序列号、没重量、没去向。
空着不行,写"我司已妥善处置,未对环境造成影响"也不行。报告要的是数字和口径,一句定性描述,核验不了。
到这里你可能发现了:废弃物去哪了、销毁有没有证据、回收量怎么填——三个问题,答案是同一套东西:
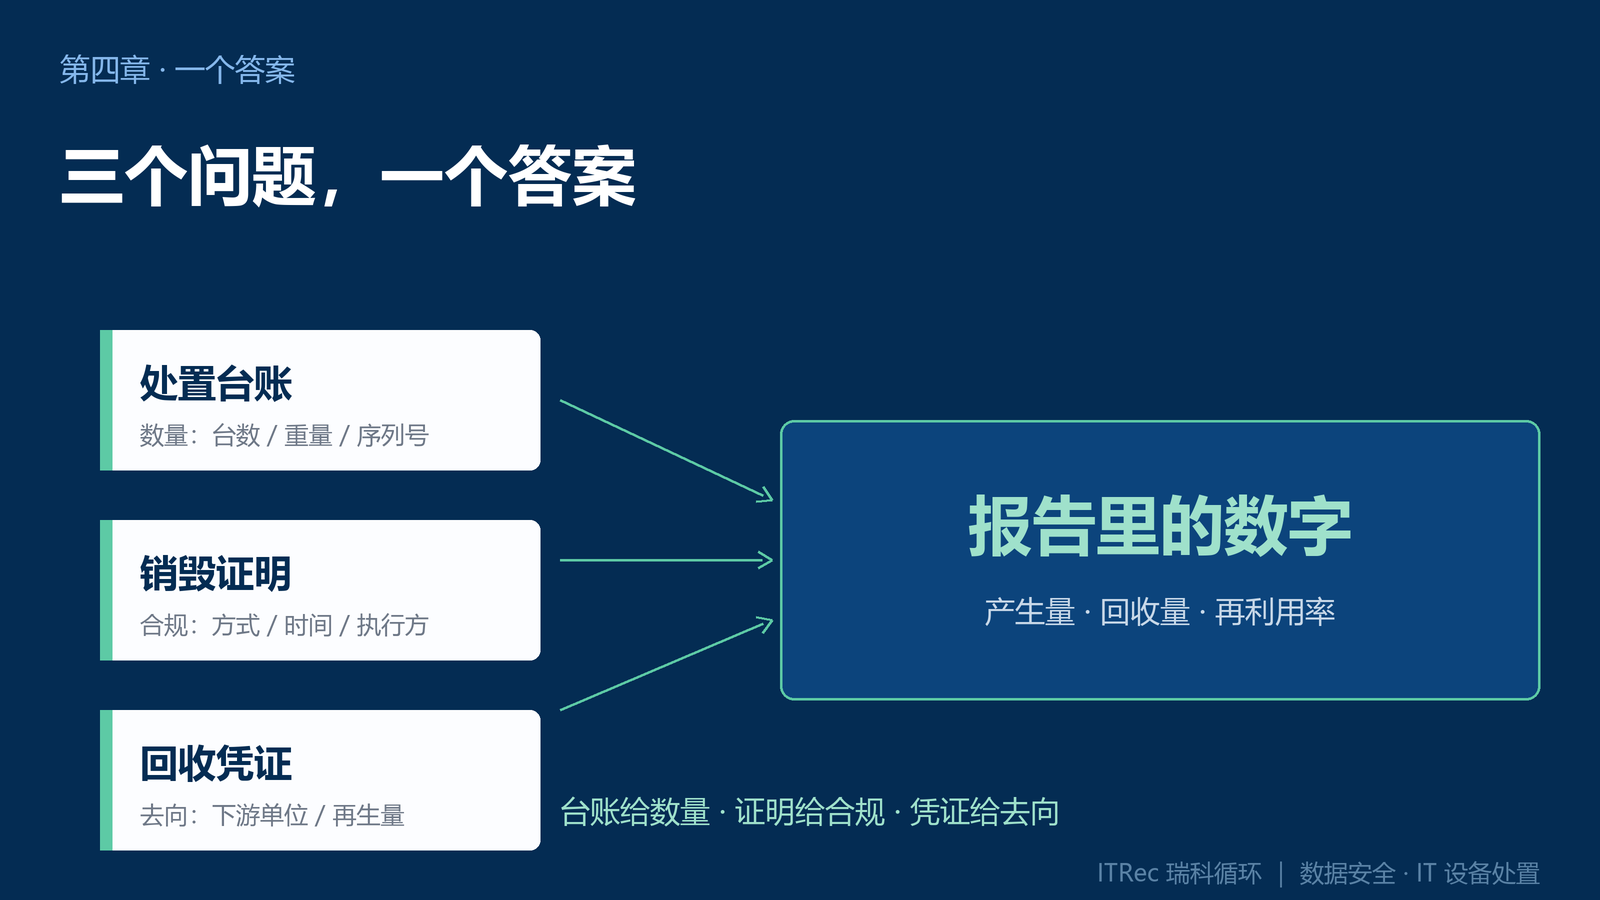
· 处置台账给数量:台数、重量、序列号;
· 销毁证明给合规:方式、时间、执行方;
· 回收凭证给去向:下游单位、再生量。
三份凑齐,第 32 页那一格才填得进去,审计四问也才答得上来。
落到操作上,就三步:
1. 先盘点:把在用、闲置、待处置的设备拉一张清单,序列号是主键;
2. 再定口径:台数还是重量、含不含配件,写进制度,别让两个部门各算各的;
3. 同步留证据:处置开始前就跟服务商约定好交付物——带序列号的销毁证明、完整监管链、回收凭证。证据是同步留的,事后补不了。
ESG 报告不是又一份"写给监管看的材料"。它背后是三套正在合流的追查:交易所的披露要求、ISO 27001 的年审、客户尽调的问卷——三套追查,要的是同一份证据。
你的旧电脑值不了几个钱,但它牵着的记录,值很多。

4000-1717-07

上海市宝山区富联三路99号ITRec瑞科循环楼
Copyright © ITRec瑞科循环(上海承毓再生资源回收有限公司) All Rights Reserved 备案号:沪ICP备2024082807号


微信
手机直线
全国热线
 Lanuage
